



Et næringsstof, et lægemiddel og en presset pengepung er ved at ændre, hvad nordboerne lægger i indkøbskurven.
Tomme kvarkhylder, mejerier, der ikke kan følge med efterspørgslen, og et vægttabslægemiddel, der nu findes som tablet. På det nordiske fødevaremarked er et skifte i gang, hvor ét enkelt næringsstof er i centrum, og sammenhængene er mere overraskende, end man umiddelbart skulle tro.
Hylden, der aldrig når at blive fyldt op
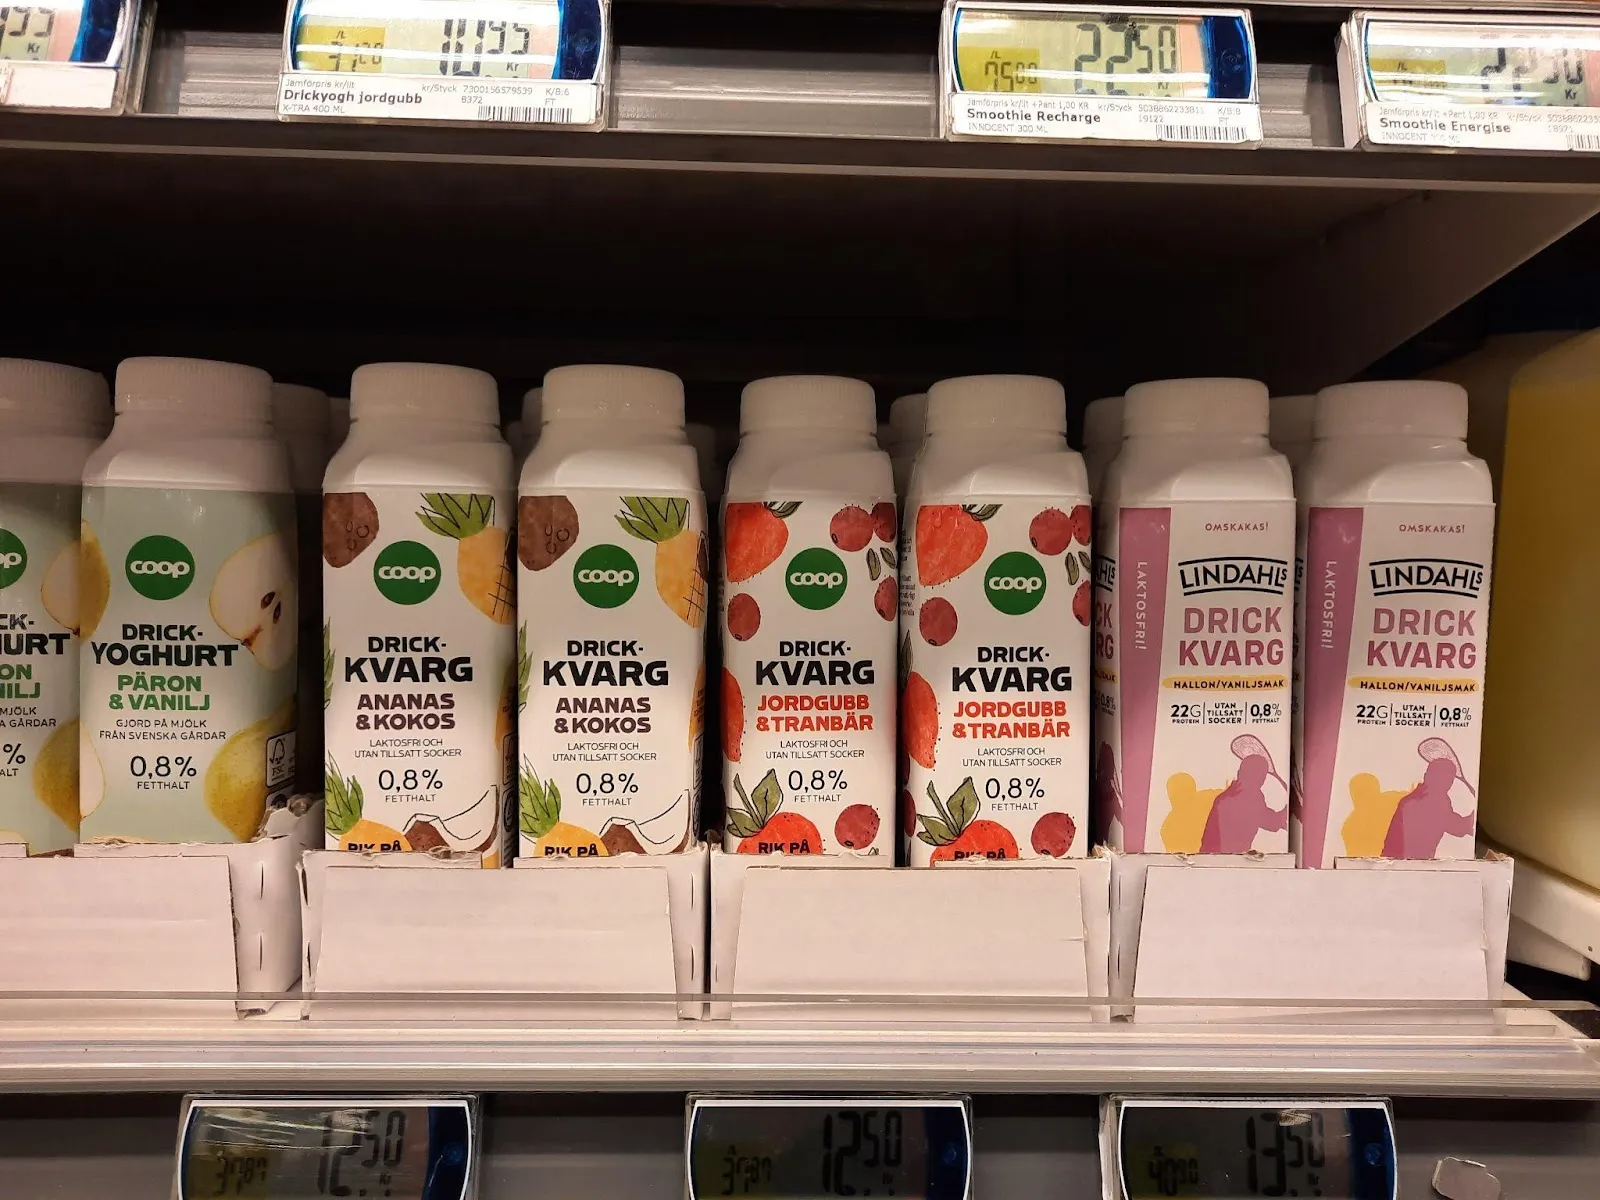
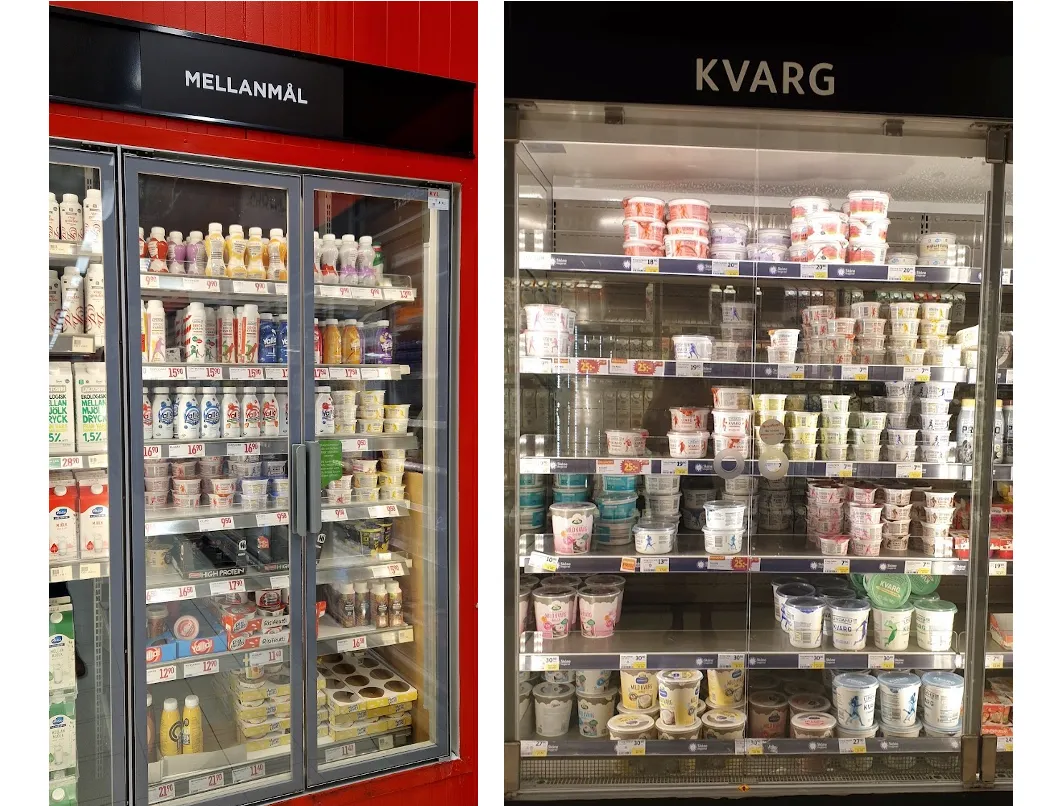
Enhver, der i de seneste år har passeret mejeriafdelingen i et svensk supermarked, har set det: Bægrene med kvark bliver udsolgt. Mejerimærket Lindahls beskriver i sin Proteinrapport 2026, hvordan efterspørgslen i perioder har været så stor, at hylderne har stået tomme. Ifølge Affärsvärlden øgede Arla sin kvarkproduktion med næsten 40 procent sidste år, og alligevel var det ikke nok.
Kvark er ikke nogen nyhed. Produktet blev introduceret i Sverige allerede i 1985 og fik sit store gennembrud i begyndelsen af 2010’erne. Det nye er, at produktet er gået fra nichevare til en selvfølgelig del af hverdagen. Ifølge Lindahls undersøgelser, der blev gennemført af Verian i februar og april 2026, spiser 56 procent af svenskerne kvark, og 18 procent gør det mindst én gang om ugen. Lindahls eget salg af kvark steg med 28,9 procent i 2025 sammenlignet med året før, og virksomheden er nu ved at opføre en helt ny produktionslinje til kvark på mejeriet i Malmø.
Men kvarken er kun den mest synlige del af forandringen. Lindahls taler om en ”proteinificering” af dagligvarehandlen, hvor proteinberigede produkter breder sig til stadig flere kategorier, og hvor protein flytter fra træningstasken til morgenbordet. Blandt dem, der spiser kvark, gør 48 procent det til morgenmad og 41 procent som eftermiddagssnack.
Tallene bag boomet
Hvor stor er bølgen egentlig? YouGovs Food & Health Report 2026 bygger på en spørgeskemaundersøgelse med 4.086 respondenter i Sverige, Danmark, Norge og Finland, gennemført i slutningen af februar og begyndelsen af marts. Rapporten giver et af de tydeligste mål for udviklingen: Forbruget af proteinrige produkter i Sverige er steget med 177 procent siden 2022.
Samtidig tegner rapporten et billede af forbrugere, der gerne vil træffe de rigtige valg, men ikke altid lykkes. 40 procent siger, at de oftere laver mad fra bunden, 26 procent forsøger at reducere andelen af ultraforarbejdede fødevarer, og 34 procent har prøvet en bestemt diæt. Samtidig oplyser hver femte, at de har taget på i vægt. Ambitionerne er høje, men hverdagen kommer ofte i vejen.
Proteinbølgen er heller ikke ensbetydende med et opgør med kød. Ganske vist siger 21 procent af nordboerne, at de køber mindre kød, men ifølge YouGov er det svenske marked for fersk kød vokset med 36 procent på fem år, og forbruget af kylling stiger i alle de nordiske lande. Oksekød går tilbage, især i Danmark, hvor mere end en tredjedel planlægger at skære ned. Mønstret varierer altså både mellem landene og mellem de forskellige proteinkilder.
Fænomenet er desuden ikke unikt for Norden. I Tyskland steg salget af produkter, der markedsføres med et højere proteinindhold, fra 113 til 327 millioner euro mellem de tolvmånedersperioder, der sluttede i henholdsvis juni 2024 og juni 2026. Det viser tal fra NielsenIQ, som er blevet gengivet i tyske branchemedier. Norden er en del af en europæisk bølge.
Pillen, der ændrer indkøbskurven
Hvad der driver boomet, er til debat, men én forklaring får stadig større opmærksomhed i branchen: GLP-1-lægemidlerne. Ifølge statistik fra Socialstyrelsen, som Affärsvärlden henviser til, fik 2,5 procent af Sveriges befolkning udleveret sådanne lægemidler i 2025, en stigning på 351 procent over fem år. I løbet af 2026 lancerede Novo Nordisk en tabletversion af Wegovy, og Eli Lilly fulgte kort efter. Tabletterne forventes både at sænke omkostningerne og gøre behandlingen tilgængelig for flere. JP Morgan har beskrevet udbredelsen og de ændrede kostvaner som en af de vigtigste udviklinger at holde øje med i 2026.
Effekten på indkøbskurven er markant. I en undersøgelse fra PwC oplyste 61 procent af GLP-1-brugerne, at de havde skåret ned på søde snacks, 56 procent på salte snacks og 43 procent på sukkerholdige drikkevarer. Forbruget af proteinrige fødevarer steg derimod med 34 procent. Forskere ved Cornell University har desuden analyseret indkøbene i omkring 150.000 amerikanske husstande før og efter, at et familiemedlem begyndte at bruge lægemidlerne.
Her er der grund til forsigtighed. Cornell-studiet omfatter amerikanske husstande, og det er ikke givet, at mønstrene kan overføres direkte til Norden. Andelen, der modtager behandling, er desuden stadig lille: Globalt får omkring 7 procent af diabetespatienterne GLP-1-lægemidler, men kun 2 procent af personer med svær overvægt. Proteinboomet begyndte før lanceringen af tabletterne og har flere drivkræfter, fra styrketræning og longevity-trenden til ganske enkelt smag. Katrine Helene Fruergaard Holm, marketingansvarlig hos Arla Foods Ingredients, beskriver det som et samspil: Den eksisterende proteintrend bliver forstærket af GLP-1, som har øget almindelige forbrugeres bekymring for at miste muskelmasse.
Og netop tabet af muskelmasse er kernen. Arla Foods Ingredients oplyser, at magert væv normalt udgør omkring 25 procent af det vægttab, man opnår med traditionelle metoder, men at andelen kan stige til op mod 40 procent ved brug af GLP-1. Det er en oplysning fra virksomheden selv og bør læses som sådan, men den forklarer, hvorfor industrien taler om ”companion nutrition”: små, proteinrige produkter, der skal hjælpe med at bevare musklerne, når appetitten falder.
Mælkens nye guld
Bo omet kan også aflæses i regnskaber langt fra supermarkedernes hylder. Arla Foods Ingredients, der sælger forarbejdet mælkeprotein direkte til fødevareindustrien, har ifølge Affärsvärlden øget sin omsætning med 295 procent på ti år og stod i 2025 for 9,6 procent af Arla-koncernens globale omsætning. I første halvår af 2026 steg ingrediensforretningens indtægter med 19,3 procent til 867 millioner euro, og den tegnede sig for 11,4 procent af koncernens indtægter, ifølge branchemediet Food Ingredients First. Arla peger især på høje vallepriser, som hænger sammen med efterspørgslen efter sundheds- og ernæringsprodukter, herunder produkter rettet mod GLP-1-brugere.
Valle, der længe blev betragtet som et restprodukt fra osteproduktion, er blevet en mangelvare. Branchemedier skriver om et ”whey squeeze”, hvor efterspørgslen overstiger udbuddet, hvilket igen skaber interesse for alternative proteinråvarer. I maj præsenterede Arla Foods Ingredients en række koncepter til GLP-1-tilpasset ernæring på messen Vitafoods Europe i Barcelona: proteinrige, næringstætte produkter med fokus på at bevare muskelmasse og understøtte fordøjelsen.
Svensk oprindelse som salgsargument
I Lindahls undersøgelse oplyser 77 procent af dem, der spiser kvark, at det er vigtigt, at kvarken er fremstillet af svensk mælk. Virksomheden hævder, at dens mejeri i Malmø er det eneste i Sverige, der fremstiller mærkevarekvark af svensk mælk. Det er en oplysning, der stammer fra virksomheden selv. Lindahls fremhæver den svenske oprindelse som en af de vigtigste fremtidige tendenser, uanset om det handler om animalsk eller plantebaseret protein.
Det plantebaserede marked er interessant i den sammenhæng. Ifølge en handlingsplan fra Region Skåne er markedet for plantebaserede proteinprodukter vokset med 16 procent i løbet af de seneste tre år, men kun en lille del af de produkter, der fremstilles i Sverige, er baseret på svenskdyrkede råvarer. Flere initiativer forsøger at lukke dette hul. Foodbridge har investeret i Proteinish, som planlægger et anlæg til forarbejdning af svensk korn og bælgfrugter med målet om at påbegynde storskalaproduktion i slutningen af 2026. Om tidsplanen holder, er endnu uvist.
Sundhedsstempel og virkelighed
Mere protein er ikke automatisk bedre. Det er budskabet fra flere af eksperterne i Lindahls rapport, som ganske vist er udarbejdet af en producent af proteinrige produkter, men som udtrykkeligt angives at være tænkt som generel information og ikke som markedsføring. Diætisten Julia Binnergård advarer om, at produkter med lavere næringstæthed får et sundhedsstempel alene på grund af deres proteinindhold, og anbefaler, at man læser ingredienslisten. Marie Willberger, ernæringsekspert hos Skånemejerier, påpeger, at personer med en varieret kost som regel får det protein, de har brug for, og at for meget protein kan fortrænge andre fødevarer.
Behovet er desuden ulige fordelt. De svenske fødevaremyndigheders retningslinjer, som Lindahls gengiver, ligger på omkring 0,8 til 1,1 gram protein pr. kilo kropsvægt om dagen for voksne, svarende til 56 til 77 gram for en person på 70 kilo. Personer over 65 år bør sigte efter 1,2 til 1,5 gram. Alligevel oplyser hver femte svensker i alderen 65 til 84 år, at deres viden om, hvad der tæller som proteinrig mad, er lav eller meget lav. Blandt mændene gælder det 33 procent. Markedsføringen er ofte rettet mod fitnesscentret, mens en af de grupper, der har mest at vinde ved protein, er dårligere informeret.
Pengepungen sætter grænsen
Proteinbølgen møder en nordisk forbruger med en presset økonomi. Ifølge YouGov har 68 procent ændret deres indkøbsvaner på grund af højere priser, 38 procent bruger mere tid på at lede efter gode tilbud, og supermarkedernes egne mærker står nu for 34 procent af fødevareindkøbene. Værdierne er dog ikke så lette at give slip på: Kun 7 procent siger, at de køber færre økologiske varer.
Proteinprodukter er sjældent billige. En overskrift i et tysk branchemedie omtaler pristillæg på op til 40 procent inden for den såkaldte hvide kategori, altså yoghurt, kvark, skyr og proteinrige mælkedrikke. Det rejser et spørgsmål: Hvor længe kan protein forblive en premiumvare, når det er blevet en basisvare? Og bliver supermarkedernes egne mærker, som allerede tegner sig for en tredjedel af indkøbene, de næste til at tage deres del af trenden?
Hvad sker der nu?
Lindahls egne forventninger til 2027 giver et fingerpeg om, hvor branchen er på vej hen, selv om de kommer fra en aktør med kommercielle interesser. Protein skal blive en del af flere daglige vaner, eksempelvis kaffe. Fibre fremhæves som det næste store tilskud under begrebet ”fibermaxxing”. Efterspørgslen forventes at stige efter produkter, der kan spises på farten, efter ”nydelsessmage” som chokolade og småkager samt efter kombinationsprodukter med flere funktionelle ingredienser. I løbet af 2026 lancerede virksomheden allerede en proteinberiget mejeridrik med kollagen. Samtidig forudser man en mildere udgave af longevity-trenden med mindre fokus på trykkamre og mere på socialt samvær omkring maden.
Udviklingen inden for lægemidler peger i samme retning. Arla Foods Ingredients vurderer, at brugen af GLP-1 vil stige kraftigt frem mod slutningen af årtiet, og patenterne på semaglutid begynder at udløbe i blandt andet Brasilien, Canada og Kina, hvilket kan sænke priserne yderligere. Samtidig påpeger flere ingrediensleverandører, at GLP-1-brugere spiser mindre, men ikke nødvendigvis bedre, og at mad ikke kan erstatte behandlingen.
Der er også risici. Valle er en begrænset ressource, sundhedsanprisninger om protein kan blive underlagt strengere kontrol, og forbrugerne kan blive trætte af, at alt fra kaffe til brød markedsføres som proteinrigt. Hvor stor en del af boomet der er varigt, og hvor meget der skyldes en særlig gunstig kombination af trends og lægemidler, er stadig et åbent spørgsmål.
Afslutning
Kvarkbægeret er et usædvanligt tydeligt eksempel på, hvordan en fødevare kan blive et barometer for et helt marked. Bag den tomme hylde gemmer der sig træningsvaner, en aldrende befolkning, nye lægemidler, svensk stolthed over nationale råvarer og en pengepung, der bliver stadig mere prisbevidst. Det næste kapitel på det nordiske fødevaremarked bliver måske ikke skrevet i restaurantkøkkenerne, men i mejeriafdelingen.


