





Ett näringsämne, ett läkemedel och en pressad plånbok håller på att ändra vad nordborna lägger i kundvagnen.
Tomma kvarghyllor, mejerier som inte hinner producera i takt med efterfrågan och ett viktminskningsläkemedel som nu finns som tablett. På den nordiska matmarknaden pågår ett skifte där ett enda näringsämne står i centrum, och sambanden är mer överraskande än man först tror.
Hyllan som aldrig hinner fyllas
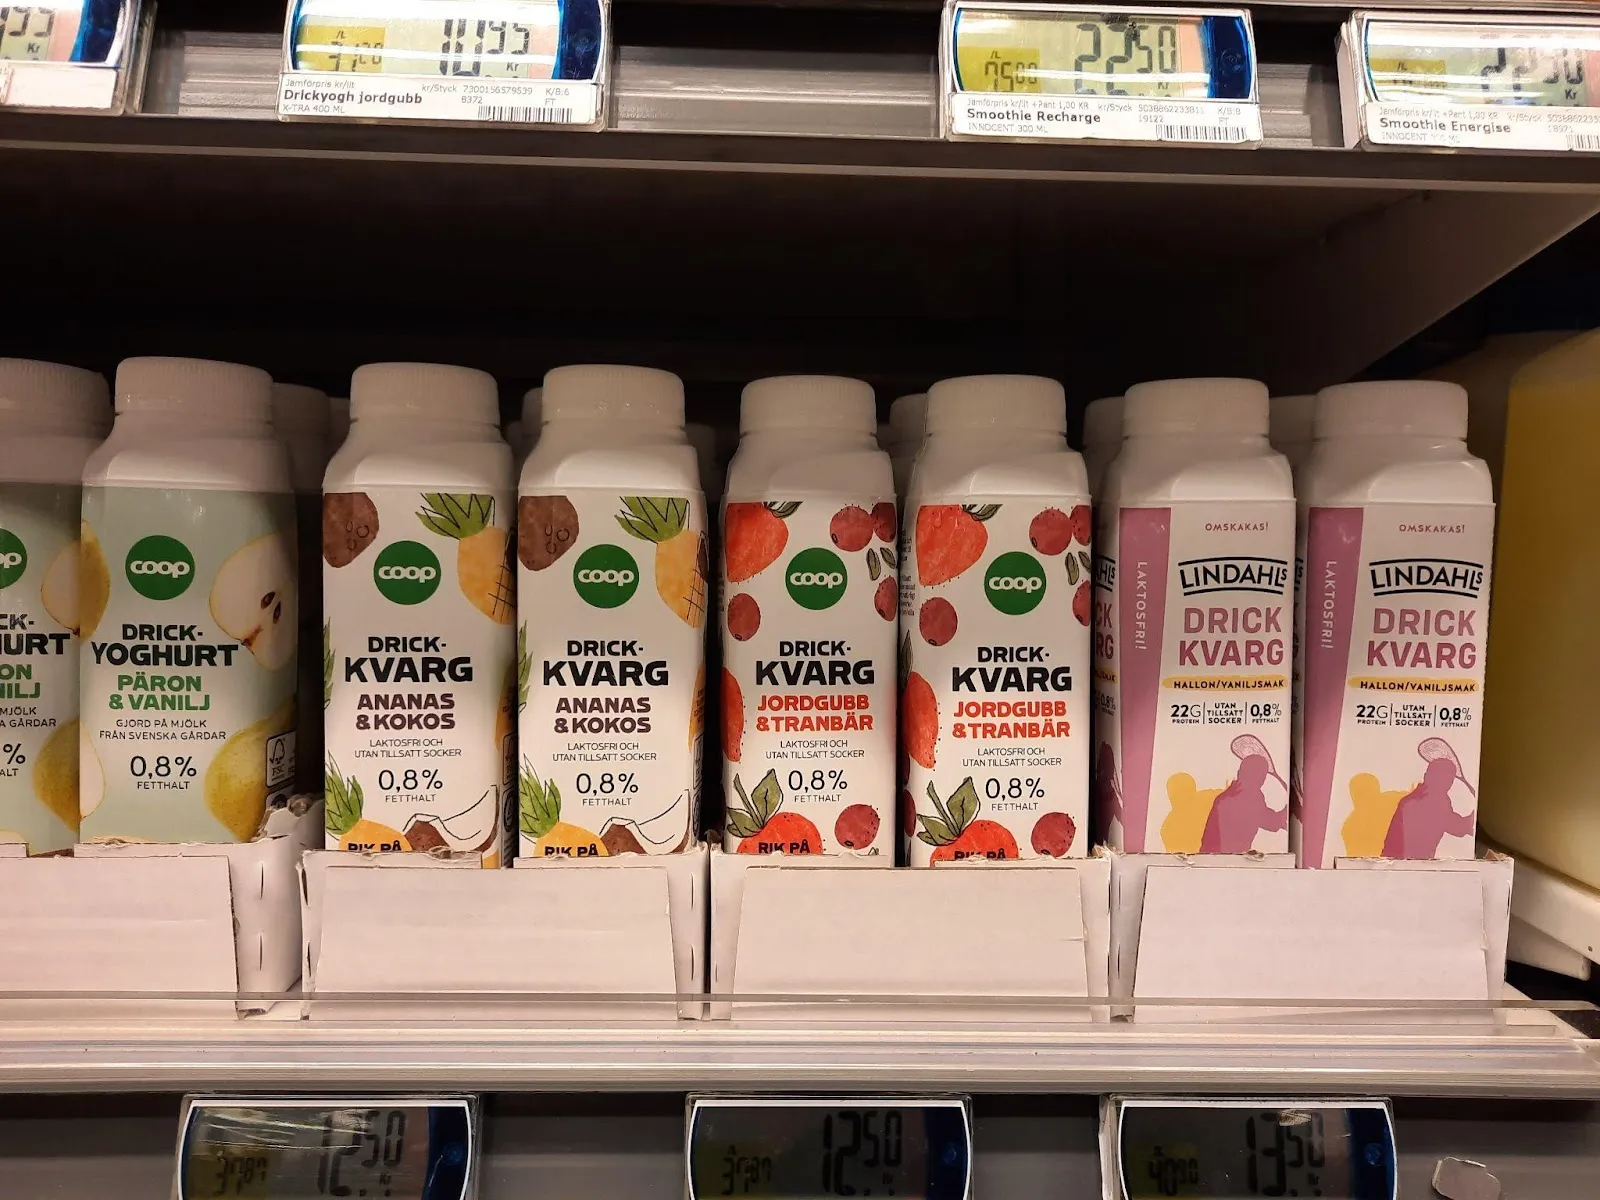
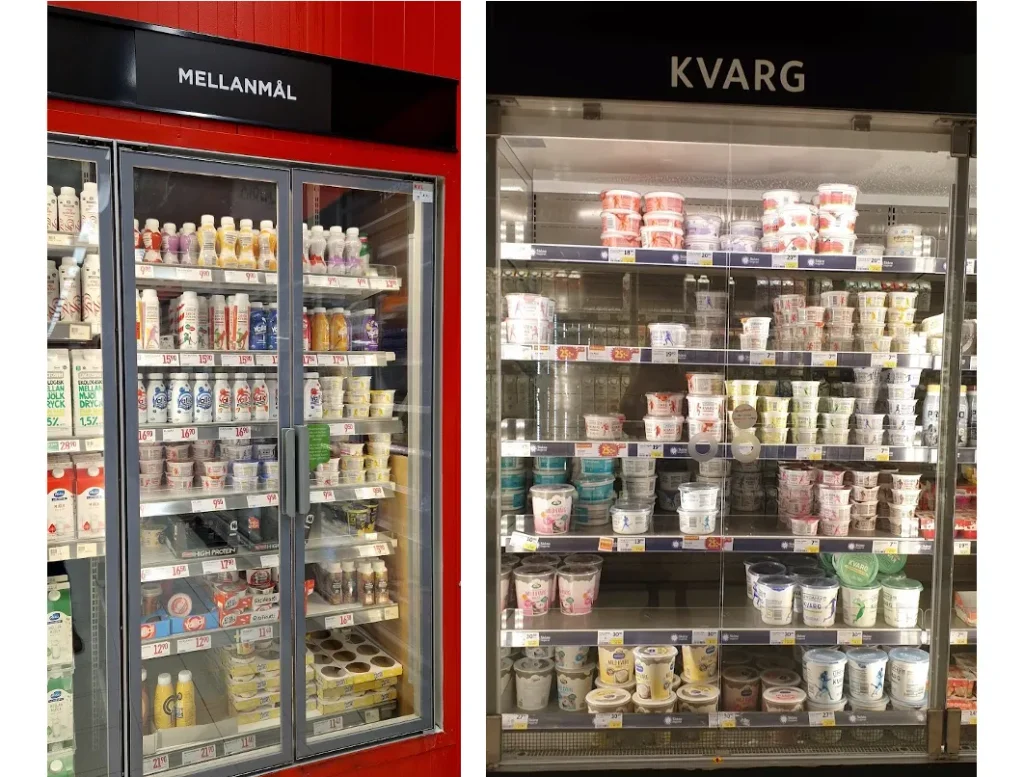
Den som de senaste åren har gått förbi mejerihyllan i en svensk matbutik har sett det: kvargbägarna tar slut. Mejerivarumärket Lindahls beskriver i sin Proteinrapport 2026 hur efterfrågan i perioder varit så stor att hyllorna stått tomma. Arla ökade enligt Affärsvärlden sin kvargproduktion med nära 40 procent under fjolåret, och det räckte ändå inte.
Kvarg är ingen nyhet. Den introducerades i Sverige redan 1985 och fick sitt stora genombrott i början av 2010-talet. Det som har hänt är att produkten gått från nischvara till självklarhet. Enligt Lindahls undersökningar, utförda av Verian i februari och april 2026, äter 56 procent av svenskarna kvarg och 18 procent gör det minst en gång i veckan. Lindahls egen kvargförsäljning ökade med 28,9 procent 2025 jämfört med året före, och bolaget bygger nu en helt ny kvarglinje vid mejeriet i Malmö.
Men kvargen är bara den synligaste delen av förändringen. Lindahls talar om en ”proteinifiering” av dagligvaruhandeln, där proteinberikade produkter breder ut sig i allt fler kategorier och protein flyttar från träningsväskan till frukostbordet. Bland dem som äter kvarg gör 48 procent det till frukost och 41 procent som eftermiddagsmellanmål.
Siffrorna bakom boomen
Hur stor är då vågen? YouGovs Food & Health Report 2026 bygger på en enkät med 4 086 respondenter i Sverige, Danmark, Norge och Finland, genomförd i slutet av februari och början av mars. Den ger ett av de tydligaste måtten: konsumtionen av högproteinprodukter i Sverige har ökat med 177 procent sedan 2022.
Rapporten tecknar samtidigt en bild av konsumenter som vill göra rätt men inte alltid lyckas. Fyrtio procent säger att de lagar mat från grunden oftare, 26 procent försöker minska andelen ultraprocessad mat och 34 procent har provat någon specifik diet. Samtidigt uppger var femte att de gått upp i vikt. Ambitionerna är höga, men vardagen kommer ofta emellan.
Proteinvågen är heller inte detsamma som en köttbacklash. Visserligen säger 21 procent av nordborna att de köper mindre kött, men den svenska färskköttsmarknaden har enligt YouGov vuxit med 36 procent på fem år, och kyckling ökar i alla nordiska länder. Nötkött backar, särskilt i Danmark, där mer än en tredjedel planerar att dra ner. Mönstret skiljer sig alltså både mellan länderna och mellan proteinkällorna.
Fenomenet är dessutom inte unikt för Norden. I Tyskland steg försäljningen av produkter som marknadsför högre proteinhalt från 113 till 327 miljoner euro mellan tolvmånadersperioderna som slutade i juni 2024 respektive juni 2026, enligt NielsenIQ-uppgifter som återgetts i tysk branschpress. Norden ingår i en europeisk våg.
Pillret som ritar om matkorgen
Vad som driver boomen är omdiskuterat, men en förklaring får allt mer uppmärksamhet i branschen: GLP-1-läkemedlen. Enligt Socialstyrelsens statistik, som Affärsvärlden refererar till, hämtade 2,5 procent av Sveriges befolkning ut sådana läkemedel 2025, en ökning med 351 procent på fem år. Under 2026 lanserade Novo Nordisk en tablettversion av Wegovy, och Eli Lilly följde kort därefter. Tabletterna väntas både sänka kostnaderna och göra behandlingen tillgänglig för fler. JP Morgan har beskrivit utbredningen och de förändrade kostvanorna som en av de viktigaste utvecklingarna att bevaka under 2026.
Effekten på matkorgen är påtaglig. I en PwC-undersökning uppgav 61 procent av GLP-1-användarna att de dragit ned på söta snacks, 56 procent på salta snacks och 43 procent på sockrade drycker. Konsumtionen av proteinrika livsmedel ökade däremot med 34 procent. Forskare vid Cornell University har dessutom analyserat inköpen i omkring 150 000 amerikanska hushåll före och efter att en familjemedlem började använda läkemedlen.
Här finns anledning till försiktighet. Cornell-studien gäller amerikanska hushåll, och hur väl mönstren går att överföra till Norden är inte självklart. Andelen behandlade är dessutom fortfarande liten: globalt får omkring 7 procent av diabetespatienterna GLP-1-läkemedel, men bara 2 procent av dem med obesitas. Proteinboomen började före tablettlanseringarna och har flera drivkrafter, från styrketräning och longevity-trenden till ren smak. Katrine Helene Fruergaard Holm, marknadsansvarig på Arla Foods Ingredients, beskriver det som ett samspel: den pågående proteintrenden förstärks av GLP-1, som lyft vanliga konsumenters oro för att tappa muskler.
Och just muskelförlusten är kärnan. Arla Foods Ingredients uppger att magra vävnader normalt utgör ungefär 25 procent av den vikt man går ned vid traditionella metoder, men att andelen kan stiga till upp mot 40 procent med GLP-1. Det är en bolagsuppgift och bör läsas som sådan, men den förklarar varför industrin talar om ”companion nutrition”: små, proteinrika produkter som ska skydda musklerna när aptiten minskar.
Mjölkens nya guld
Boomen syns i bokslut långt från butikshyllan. Arla Foods Ingredients, som säljer förädlat mjölkprotein direkt till livsmedelsindustrin, har enligt Affärsvärlden ökat sin omsättning med 295 procent på tio år och stod 2025 för 9,6 procent av Arlakoncernens globala omsättning. Under första halvåret 2026 steg ingrediensaffärens intäkter med 19,3 procent till 867 miljoner euro, och den svarade för 11,4 procent av koncernens intäkter, enligt branschmediet Food Ingredients First. Arla pekar främst på höga vasslepriser, kopplade till efterfrågan på hälso- och nutritionsprodukter, däribland sådana som riktar sig till GLP-1-användare.
Vassle, som länge sågs som en restprodukt vid osttillverkning, har blivit en bristvara. Branschmedier skriver om en ”whey squeeze” där efterfrågan överstiger tillgången, vilket i sin tur driver fram alternativa proteinråvaror. I maj visade Arla Foods Ingredients upp en serie koncept för GLP-1-anpassad nutrition på mässan Vitafoods Europe i Barcelona: proteinrika, näringstäta produkter med fokus på att bevara muskler och stödja magen.
Svenskt som säljargument
I Lindahls undersökning uppger 77 procent av dem som äter kvarg att det är viktigt att kvargen är gjord på svensk mjölk. Bolaget säger att dess mejeri i Malmö är det enda i Sverige som tillverkar varumärkeskvarg på svensk mjölk, en uppgift som kommer från bolaget självt, och pekar ut det svenska ursprunget som en av de viktigaste trenderna framåt, oavsett om det gäller animaliskt eller växtbaserat protein.
Det växtbaserade är intressant i det perspektivet. Enligt en handlingsplan från Region Skåne har marknaden för växtbaserade proteinprodukter vuxit med 16 procent de senaste tre åren, men bara en liten andel av de produkter som tillverkas i Sverige bygger på svenskodlad råvara. Flera initiativ försöker täppa till luckan. Foodbridge har investerat i Proteinish, som planerar en anläggning för att förädla svenska spannmål och baljväxter, med målet att börja storskalig produktion i slutet av 2026. Om tidsplanen håller återstår att se.
Hälsostämpel och verklighet
Mer protein är inte automatiskt bättre. Det är budskapet från flera av experterna i Lindahls rapport, som visserligen är framtagen av en producent av proteinrika produkter men som uttryckligen sägs vara avsedd som allmän information och inte som marknadsföring. Dietisten Julia Binnergård varnar för att mindre näringstäta produkter får en hälsostämpel enbart på grund av proteininnehållet, och rekommenderar att man läser ingrediensförteckningen. Marie Willberger, nutritionsexpert på Skånemejerier, påpekar att den som äter varierat vanligen får i sig det protein som behövs, och att för mycket protein kan trängja undan annan mat.
Behovet är dessutom ojämnt fördelat. Livsmedelsverkets riktlinjer, som Lindahls återger, ligger på omkring 0,8 till 1,1 gram per kilo kroppsvikt och dag för vuxna, alltså 56 till 77 gram för en person på 70 kilo. Personer över 65 bör sikta på 1,2 till 1,5 gram. Ändå uppger var femte svensk i åldern 65 till 84 år att kunskapen om vad som räknas som proteinrik mat är låg eller mycket låg, och bland männen gäller det 33 procent. Marknadsföringen riktas ofta mot gymmet, medan en av de grupper som har mest att vinna på protein är sämre informerad.
Plånboken sätter gränsen
Proteinvågen möter en nordisk konsument med pressad ekonomi. Enligt YouGov har 68 procent ändrat sina inköpsvanor på grund av högre priser, 38 procent lägger mer tid på att leta fynd och privata märkesvaror står nu för 34 procent av livsmedelsinköpen. Värderingarna ger sig ändå inte lätt: bara 7 procent säger att de köper mindre ekologiskt.
Proteinprodukter är sällan billiga. En rubrik i tysk branschpress talar om prispåslag på upp till 40 procent i den vita linjen, alltså yoghurt, kvarg, skyr och proteinrika mjölkdrycker. Det väcker en fråga: hur länge kan protein förbli en premiumvara när det blivit en basvara, och blir butikernas egna märkesvaror, som redan tar en tredjedel av inköpen, nästa som tar sin del av trenden?
Vad händer härnäst?
Lindahls egna spaningar inför 2027 ger en fingervisning om vart branschen är på väg, även om de kommer från en aktör med ett kommersiellt intresse. Protein ska bli en del av fler vanor, till exempel kaffe. Fiber lyfts som nästa stora tillskott under begreppet ”fibermaxxing”. Efterfrågan väntas växa på produkter som kan ätas på språng, på ”njutningssmaker” som choklad och kakor, och på kombinationsprodukter med flera funktionella ingredienser. Under 2026 lanserade bolaget redan en proteinberikad mejeridryck med kollagen. Samtidigt förutspår man en mildare variant av longevity-trenden, mindre tryckkammare och mer social samvaro runt maten.
Förändringen i läkemedelsvärlden pekar åt samma håll. Arla Foods Ingredients bedömer att användningen av GLP-1 kommer att stiga kraftigt fram till slutet av decenniet, och patenten på semaglutid börjar löpa ut i bland annat Brasilien, Kanada och Kina, vilket kan sänka priserna ytterligare. Samtidigt påpekar flera ingrediensleverantörer att GLP-1-användare äter mindre men inte nödvändigtvis bättre, och att mat inte ersätter behandlingen.
Det finns också risker. Vasslen är en begränsad resurs, hälsopåståenden kring protein kan komma att granskas hårdare, och konsumenter kan tröttna när allt från kaffe till bröd marknadsförs som proteinrikt. Hur mycket av boomen som är bestående och hur mycket som är en följd av en särskilt gynnsam kombination av trender och läkemedel är en öppen fråga.
Slutord
Kvargbägaren är ett ovanligt tydligt exempel på hur ett livsmedel kan bli en barometer för en hel marknad. Bakom den tomma hyllan finns träningsvanor, åldrande befolkning, nya läkemedel, svensk ursprungsstolthet och en plånbok som blir allt mer prismedveten. Den nordiska matmarknadens nästa kapitel skrivs kanske inte i restaurangernas kök, utan i mejerihyllan.


