




Et næringsstoff, et legemiddel og en presset lommebok er i ferd med å endre hva nordboerne legger i handlekurven.
Tomme kvarg-hyller, meierier som ikke klarer å produsere raskt nok til å møte etterspørselen, og et vektreduksjonslegemiddel som nå finnes i tablettform. I det nordiske matmarkedet pågår det et skifte der ett enkelt næringsstoff står i sentrum, og sammenhengene er mer overraskende enn man først skulle tro.
Hyllen som aldri rekker å bli fylt opp
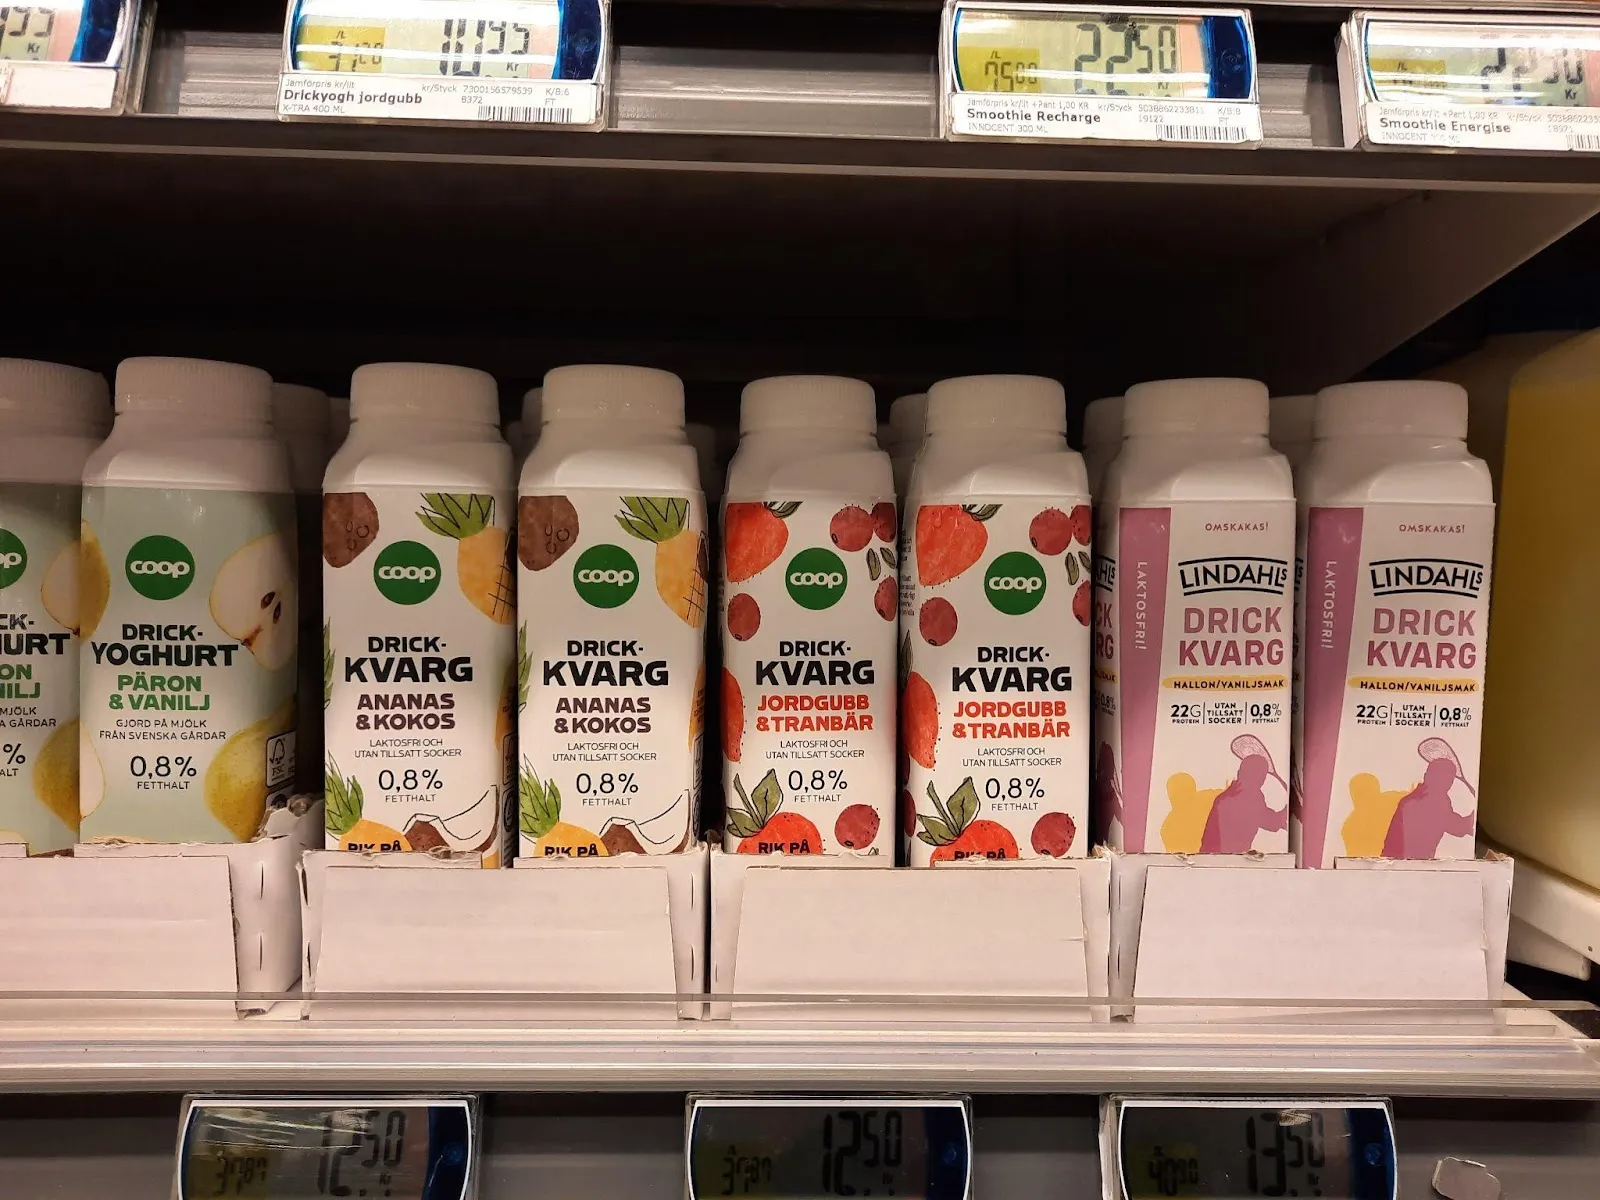
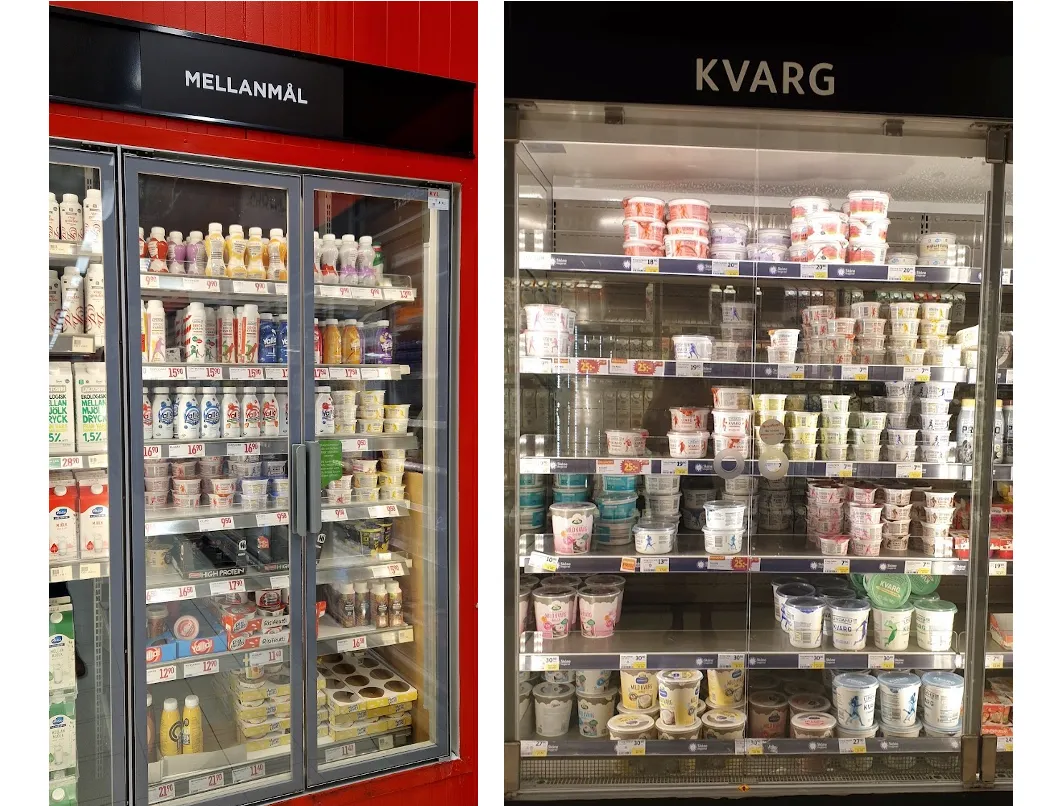
Den som de siste årene har gått forbi meierihyllen i en svensk dagligvarebutikk, har sett det: Begerne med kvarg blir utsolgt. Meierimerket Lindahls beskriver i sin Proteinrapport 2026 hvordan etterspørselen i perioder har vært så stor at hyllene har stått tomme. Ifølge Affärsvärlden økte Arla sin kvargproduksjon med nærmere 40 prosent i fjor, og likevel var det ikke nok.
Kvarg er ingen nyhet. Produktet ble introdusert i Sverige allerede i 1985 og fikk sitt store gjennombrudd på begynnelsen av 2010-tallet. Det som har skjedd, er at produktet har gått fra å være en nisjevare til å bli en selvfølgelig del av hverdagen. Ifølge Lindahls undersøkelser, utført av Verian i februar og april 2026, spiser 56 prosent av svenskene kvarg, og 18 prosent gjør det minst én gang i uken. Lindahls eget salg av kvarg økte med 28,9 prosent i 2025 sammenlignet med året før, og selskapet bygger nå en helt ny produksjonslinje for kvarg ved meieriet i Malmö.
Men kvargen er bare den mest synlige delen av endringen. Lindahls snakker om en «proteinifisering» av dagligvarehandelen, der proteinberikede produkter brer om seg i stadig flere kategorier, og protein flytter fra treningsbagen til frokostbordet. Blant dem som spiser kvarg, gjør 48 prosent det til frokost og 41 prosent som et mellommåltid på ettermiddagen.
Tallene bak boomen
Hvor stor er egentlig bølgen? YouGovs Food & Health Report 2026 bygger på en spørreundersøkelse med 4 086 respondenter i Sverige, Danmark, Norge og Finland, gjennomført i slutten av februar og begynnelsen av mars. Den gir et av de tydeligste målene på utviklingen: Forbruket av proteinrike produkter i Sverige har økt med 177 prosent siden 2022.
Rapporten tegner samtidig et bilde av forbrukere som ønsker å ta riktige valg, men som ikke alltid lykkes. 40 prosent sier at de lager mat fra bunnen av oftere, 26 prosent forsøker å redusere andelen ultraprosessert mat, og 34 prosent har prøvd en bestemt diett. Samtidig oppgir én av fem at de har gått opp i vekt. Ambisjonene er høye, men hverdagen kommer ofte i veien.
Proteinbølgen er heller ikke det samme som en reaksjon mot kjøtt. Riktignok sier 21 prosent av nordboerne at de kjøper mindre kjøtt, men det svenske markedet for ferskt kjøtt har ifølge YouGov vokst med 36 prosent på fem år, og kylling øker i alle de nordiske landene. Storfekjøtt går tilbake, særlig i Danmark, der mer enn en tredjedel planlegger å redusere forbruket. Mønsteret varierer altså både mellom landene og mellom proteinkildene.
Fenomenet er dessuten ikke unikt for Norden. I Tyskland steg salget av produkter som markedsføres med høyere proteininnhold, fra 113 til 327 millioner euro mellom tolvmånedersperiodene som ble avsluttet i henholdsvis juni 2024 og juni 2026, ifølge tall fra NielsenIQ som er gjengitt i tysk fagpresse. Norden er en del av en europeisk bølge.
Pillen som endrer handlekurven
Hva som driver boomen, er omdiskutert, men én forklaring får stadig mer oppmerksomhet i bransjen: GLP-1-legemidlene. Ifølge statistikk fra Socialstyrelsen, som Affärsvärlden viser til, hentet 2,5 prosent av Sveriges befolkning ut slike legemidler i 2025, en økning på 351 prosent på fem år. I løpet av 2026 lanserte Novo Nordisk en tablettversjon av Wegovy, og Eli Lilly fulgte kort tid etter. Tablettene forventes både å redusere kostnadene og gjøre behandlingen tilgjengelig for flere. JP Morgan har beskrevet utbredelsen og de endrede kostholdsvanene som en av de viktigste utviklingene å følge med på i 2026.
Effekten på handlekurven er merkbar. I en undersøkelse fra PwC oppga 61 prosent av GLP-1-brukerne at de hadde redusert forbruket av søte snacks, 56 prosent av salte snacks og 43 prosent av sukkerholdige drikker. Forbruket av proteinrike matvarer økte derimot med 34 prosent. Forskere ved Cornell University har dessuten analysert innkjøpene i rundt 150 000 amerikanske husholdninger før og etter at et familiemedlem begynte å bruke legemidlene.
Her er det grunn til å være forsiktig. Cornell-studien gjelder amerikanske husholdninger, og det er ikke gitt at mønstrene kan overføres direkte til Norden. Andelen som får behandling, er dessuten fortsatt liten: Globalt får rundt 7 prosent av diabetespasientene GLP-1-legemidler, men bare 2 prosent av dem med fedme. Proteinboomen startet før lanseringen av tablettene og har flere drivkrefter, fra styrketrening og longevity-trenden til ren smak. Katrine Helene Fruergaard Holm, markedsansvarlig i Arla Foods Ingredients, beskriver det som et samspill: Den pågående proteintrenden forsterkes av GLP-1, som har økt vanlige forbrukeres bekymring for å miste muskelmasse.
Og nettopp tapet av muskelmasse er kjernen. Arla Foods Ingredients oppgir at fettfritt vev normalt utgjør omtrent 25 prosent av vekten man går ned ved tradisjonelle metoder, men at andelen kan stige til opp mot 40 prosent ved bruk av GLP-1. Dette er en opplysning fra selskapet selv og bør leses som sådan, men den forklarer hvorfor industrien snakker om «companion nutrition»: små, proteinrike produkter som skal bidra til å bevare musklene når appetitten reduseres.
Melkens nye gull
Boomen er synlig i regnskapene langt fra butikkhyllene. Arla Foods Ingredients, som selger bearbeidet melkeprotein direkte til næringsmiddelindustrien, har ifølge Affärsvärlden økt omsetningen med 295 prosent på ti år og sto i 2025 for 9,6 prosent av Arla-konsernets globale omsetning. I første halvår 2026 økte inntektene fra ingrediensvirksomheten med 19,3 prosent til 867 millioner euro, og virksomheten sto for 11,4 prosent av konsernets inntekter, ifølge bransjemediet Food Ingredients First. Arla peker først og fremst på høye mysepriser, knyttet til etterspørselen etter helse- og ernæringsprodukter, blant annet produkter rettet mot GLP-1-brukere.
Myse, som lenge ble sett på som et biprodukt fra osteproduksjon, har blitt en mangelvare. Bransjemedier skriver om en «whey squeeze», der etterspørselen overstiger tilbudet, noe som igjen driver frem alternative proteinråvarer. I mai presenterte Arla Foods Ingredients en serie konsepter for GLP-1-tilpasset ernæring på messen Vitafoods Europe i Barcelona: proteinrike, næringstette produkter med fokus på å bevare muskelmasse og støtte fordøyelsen.
Svensk opprinnelse som salgsargument
I Lindahls undersøkelse oppgir 77 prosent av dem som spiser kvarg, at det er viktig at kvargen er laget av svensk melk. Selskapet hevder at meieriet deres i Malmö er det eneste i Sverige som produserer merkevarekvarg av svensk melk. Dette er en opplysning som kommer fra selskapet selv. Lindahls peker på svensk opprinnelse som en av de viktigste trendene fremover, uavhengig av om det gjelder animalsk eller plantebasert protein.
Det plantebaserte markedet er interessant i dette perspektivet. Ifølge en handlingsplan fra Region Skåne har markedet for plantebaserte proteinprodukter vokst med 16 prosent de siste tre årene, men bare en liten andel av produktene som produseres i Sverige, er basert på svenskdyrkede råvarer. Flere initiativer forsøker å tette gapet. Foodbridge har investert i Proteinish, som planlegger et anlegg for å foredle svensk korn og belgvekster, med mål om å starte storskalaproduksjon mot slutten av 2026. Om tidsplanen holder, gjenstår å se.
Helsestempel og virkelighet
Mer protein er ikke automatisk bedre. Det er budskapet fra flere av ekspertene i Lindahls rapport, som riktignok er utarbeidet av en produsent av proteinrike produkter, men som uttrykkelig oppgis å være ment som generell informasjon og ikke som markedsføring. Klinisk ernæringsfysiolog Julia Binnergård advarer mot at produkter med lavere næringstetthet får et helsestempel utelukkende på grunn av proteininnholdet, og anbefaler å lese ingredienslisten. Marie Willberger, ernæringsekspert i Skånemejerier, påpeker at de som spiser variert, vanligvis får i seg proteinet de trenger, og at for mye protein kan fortrenge annen mat.
Behovet er dessuten ulikt fordelt. Retningslinjene fra det svenske Livsmedelsverket, som Lindahls gjengir, ligger på omtrent 0,8 til 1,1 gram protein per kilo kroppsvekt per dag for voksne, altså 56 til 77 gram for en person på 70 kilo. Personer over 65 år bør sikte mot 1,2 til 1,5 gram. Likevel oppgir én av fem svensker i alderen 65 til 84 år at kunnskapen om hva som regnes som proteinrik mat, er lav eller svært lav, og blant menn gjelder dette 33 prosent. Markedsføringen retter seg ofte mot treningssenteret, mens en av gruppene som har mest å vinne på protein, er dårligere informert.
Lommeboken setter grensen
Proteinbølgen møter en nordisk forbruker med presset økonomi. Ifølge YouGov har 68 prosent endret handlevanene sine på grunn av høyere priser, 38 prosent bruker mer tid på å lete etter gode tilbud, og butikkenes egne merkevarer står nå for 34 prosent av dagligvareinnkjøpene. Verdiene er likevel ikke så lette å gi slipp på: Bare 7 prosent sier at de kjøper mindre økologisk mat.
Proteinprodukter er sjelden billige. En overskrift i tysk fagpresse omtaler pristillegg på opptil 40 prosent innenfor den såkalte hvite kategorien, altså yoghurt, kvarg, skyr og proteinrike melkedrikker. Det reiser et spørsmål: Hvor lenge kan protein fortsette å være en premiumvare når det har blitt en basisvare? Og blir butikkenes egne merkevarer, som allerede står for en tredjedel av innkjøpene, de neste til å ta sin del av trenden?
Hva skjer videre?
Lindahls egne forventninger til 2027 gir en pekepinn på hvor bransjen er på vei, selv om de kommer fra en aktør med kommersielle interesser. Protein skal bli en del av flere hverdagsvaner, for eksempel kaffe. Fiber trekkes frem som det neste store tilskuddet under begrepet «fibermaxxing». Etterspørselen forventes å øke etter produkter som kan spises på farten, etter «nytelsessmaker» som sjokolade og kjeks, og etter kombinasjonsprodukter med flere funksjonelle ingredienser. I løpet av 2026 lanserte selskapet allerede en proteinberiket meieridrikk med kollagen. Samtidig spår man en mildere variant av longevity-trenden, med mindre fokus på trykkamre og mer på sosialt samvær rundt maten.
Utviklingen innen legemidler peker i samme retning. Arla Foods Ingredients vurderer at bruken av GLP-1 vil øke kraftig frem mot slutten av tiåret, og patentene på semaglutid begynner å utløpe i blant annet Brasil, Canada og Kina, noe som kan senke prisene ytterligere. Samtidig påpeker flere ingrediensleverandører at GLP-1-brukere spiser mindre, men ikke nødvendigvis bedre, og at mat ikke erstatter behandlingen.
Det finnes også risikoer. Myse er en begrenset ressurs, helsepåstander knyttet til protein kan bli gjenstand for strengere kontroll, og forbrukerne kan gå lei når alt fra kaffe til brød markedsføres som proteinrikt. Hvor mye av boomen som er varig, og hvor mye som skyldes en spesielt gunstig kombinasjon av trender og legemidler, er fortsatt et åpent spørsmål.
Avslutning
Kvargbegeret er et uvanlig tydelig eksempel på hvordan en matvare kan bli et barometer for et helt marked. Bak den tomme hyllen finnes treningsvaner, en aldrende befolkning, nye legemidler, svensk stolthet over nasjonal opprinnelse og en lommebok som blir stadig mer prisbevisst. Det neste kapittelet i det nordiske matmarkedet skrives kanskje ikke på restaurantkjøkkenene, men i meierihyllen.


